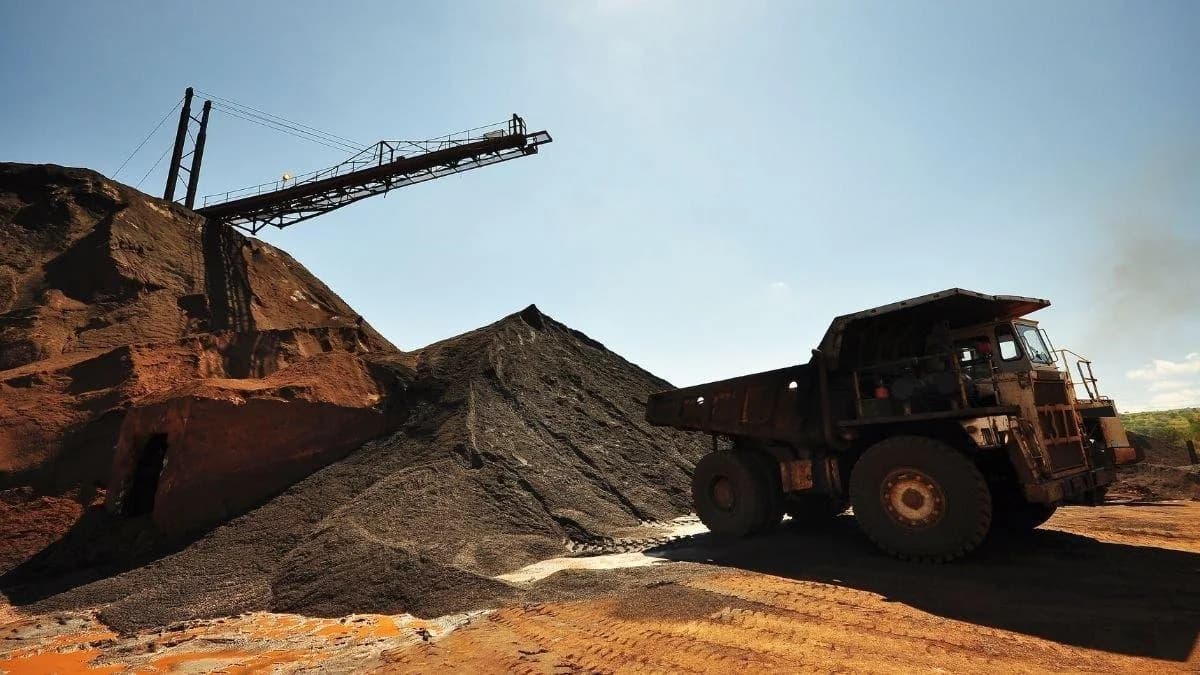
O cenário para as mineradoras de minério de ferro ficou mais apertado em 2026. De um lado, empresas enfrentam fatores que não controlam integralmente, como o preço internacional da commodity, o câmbio, o custo do transporte marítimo e as tensões geopolíticas. De outro, precisam lidar com uma estrutura operacional intensiva em capital, energia, combustíveis, equipamentos e serviços especializados. É nesse ambiente de pressão sobre as margens que uma frente menos visível da gestão financeira ganha relevância: a recuperação de créditos tributários.
A possibilidade de identificar valores pagos indevidamente ou créditos que não foram aproveitados pode representar uma fonte adicional de recursos para empresas do setor, principalmente em operações de maior complexidade. Na mineração, a cadeia produtiva envolve pesquisa, lavra, beneficiamento, britagem, transporte e exportação, além do consumo elevado de energia, combustíveis, peças, equipamentos e serviços.
Um exemplo recente ajuda a dimensionar o momento vivido pelas empresas. No segundo trimestre de 2026, a CSN Mineração registrou lucro líquido de R$ 219,4 milhões, alta de 89,5% em relação ao mesmo período do ano anterior. Apesar do resultado positivo, a operação apresentou sinais de pressão: a receita líquida ajustada caiu 15,8%, para R$ 2,87 bilhões, enquanto o Ebitda ajustado recuou 19,7%, para R$ 1,02 bilhão. A margem Ebitda ficou em 35,5%.
Entre os fatores que pressionam o setor estão o preço do minério, os custos operacionais e a alta do frete marítimo para a China, além das incertezas provocadas pelo cenário geopolítico.
Para Cristiano Parreiras, conselheiro do Sindiextra, sindicato que representa a extração mineral em Minas Gerais, os produtores brasileiros de minério de ferro enfrentam atualmente uma combinação particularmente desfavorável.
Segundo ele, a escalada dos conflitos no Oriente Médio elevou os preços do petróleo e o custo do frete marítimo global, enquanto a desaceleração da demanda siderúrgica chinesa mantém o preço da commodity pressionado. “A principal preocupação está no equilíbrio entre o preço de realização do minério na Ásia e o custo logístico para levá-lo até lá”, afirma Parreiras.
Quais gastos podem gerar créditos tributários na mineração?
Na mineração, uma das principais oportunidades apontadas por Rian Lear, proprietário da A e S Consultoria, está nos créditos de PIS/Cofins no regime não cumulativo. Segundo ele, podem ser analisados gastos considerados essenciais para a atividade produtiva, como combustíveis, explosivos, manutenção de equipamentos, peças, energia e serviços ligados à produção mineral. Também podem existir créditos de IPI, saldo negativo de IRPJ e CSLL, créditos relacionados à exportação, ICMS acumulado e valores pagos indevidamente.
A complexidade da operação mineral é justamente um dos fatores que tornam essa revisão relevante. Uma mineradora pode ter dezenas de etapas e milhares de itens envolvidos no processo produtivo, o que dificulta a análise individualizada de todos os gastos sob a ótica tributária.
“A mineração envolve cadeia produtiva extensa: pesquisa, lavra, beneficiamento, britagem, transporte e exportação. Além disso, possui equipamentos de alto valor, consumo elevado de energia, combustíveis, serviços especializados e logística própria”, explica Lear.
Um dos fundamentos jurídicos mencionados pelo consultor para a análise de créditos de PIS/Cofins está nas Leis nº 10.637/2002 e nº 10.833/2003, especialmente no artigo 3º, além do entendimento do Superior Tribunal de Justiça no Tema 779, que utiliza os critérios de essencialidade e relevância para a definição de insumo.
Na prática, isso significa que um gasto diretamente relacionado à atividade produtiva pode ter tratamento tributário diferente de uma despesa administrativa. Lear cita como exemplo o combustível utilizado em uma escavadeira de lavra: sem o insumo, a atividade de extração não ocorre.
Mesmo grandes mineradoras podem ter créditos não identificados?
Segundo Lear, a área fiscal das grandes companhias normalmente está concentrada em conformidade, cumprimento das obrigações acessórias e redução de riscos. Uma revisão especializada, por sua vez, procura fazer uma conexão mais detalhada entre processo produtivo, legislação tributária e jurisprudência.
Em um caso anonimizado apresentado pela consultoria, uma empresa mineral exportadora teve analisados gastos com explosivos, diesel de máquinas de lavra, peças de britadores, pneus, lubrificantes, manutenção, geologia, energia e análises laboratoriais.
A base analisada foi de R$ 2,71 milhões, com identificação de R$ 250,8 mil em créditos de PIS/Cofins. O caso, segundo o material fornecido, é apresentado como exemplo de revisão de insumos em uma empresa mineral exportadora.
O número, porém, não deve ser interpretado como percentual aplicável a todas as mineradoras. O próprio especialista ressalta que não existe uma proporção fixa entre créditos tributários e faturamento ou custos: o valor depende do porte, do volume produzido, dos custos operacionais, das exportações e da estrutura produtiva.
Exportação amplia a complexidade e exigem atenção
O perfil exportador de boa parte das mineradoras também cria situações específicas que precisam ser analisadas. Empresas que vendem minério para o mercado externo podem apresentar saldos credores, créditos acumulados e questões relacionadas à correta vinculação entre compras, produção e receitas de exportação.
Isso ganha importância em um momento em que a logística passou a consumir uma parcela maior do valor obtido com a venda da commodity.
Segundo Parreiras, historicamente o frete marítimo representa entre 15% e 20% do preço do minério entregue na China. Nos atuais patamares, porém, esse custo supera 40% do preço em determinadas condições, mais que o dobro da referência histórica citada pelo conselheiro do Sindiextra.
O efeito é particularmente forte sobre pequenos e médios produtores do Quadrilátero Ferrífero, que enfrentam o que Parreiras chama de “duplo pedágio”: o custo para levar o minério até os terminais ferroviários e, depois, a exposição ao frete marítimo da rota Brasil-China. Nesse contexto, recuperar um crédito tributário não substitui uma margem operacional perdida, mas pode representar uma fonte adicional de liquidez.
Recuperação não significa necessariamente dinheiro imediato
Outro ponto importante é diferenciar compensação, restituição e ressarcimento. Na compensação, o crédito é utilizado para quitar tributos futuros, reduzindo os desembolsos da empresa. Na restituição, ocorre a devolução financeira pela Receita Federal. Já o ressarcimento corresponde à devolução de créditos permitidos pela legislação específica.
Ou seja, nem todo crédito identificado se transforma imediatamente em dinheiro entrando no caixa. Para uma mineradora com forte geração de receita, a compensação pode significar redução de desembolsos tributários ao longo do tempo. Já a restituição ou o ressarcimento aprovado pode representar uma entrada financeira efetiva.
O tamanho da oportunidade varia de empresa para empresa
A dimensão dos créditos também depende da estrutura de cada operação. “Não existe percentual fixo. Depende do porte, volume produzido, custos operacionais, exportações e estrutura produtiva”, afirma Lear. Em grandes operações, segundo ele, os valores podem chegar a milhões ou dezenas de milhões de reais.
A possibilidade de novas revisões também não desaparece depois que uma empresa já realizou um trabalho de recuperação tributária. Mudanças na legislação, novas decisões judiciais, soluções de consulta e alterações de entendimento podem criar oportunidades que não estavam disponíveis ou não haviam sido identificadas em uma revisão anterior.
Isso faz com que a recuperação tributária deixe de ser necessariamente uma ação pontual e passe a ser vista como uma revisão periódica da estrutura fiscal.
Documentação e segurança jurídica é ponto central
A recuperação de créditos, entretanto, não é livre de risco. A Receita Federal pode questionar a documentação, a classificação do gasto, a comprovação de utilização do insumo ou a fundamentação jurídica utilizada pela empresa. Por isso, a identificação do crédito precisa estar acompanhada de documentação fiscal, contábil e operacional que permita demonstrar a origem e a legitimidade do valor.
Segundo Lear, os créditos abordados no material fornecido são tratados pela via administrativa e teriam fundamento em legislação, jurisprudência, soluções de consulta ou entendimentos consolidados. Essa ressalva é especialmente importante em grandes companhias, nas quais qualquer questionamento posterior pode envolver valores expressivos.
Entre frete caro e minério pressionado, caixa vira prioridade
O movimento ocorre em um momento em que a capacidade financeira das mineradoras está sendo testada de maneira desigual. Parreiras destaca que grandes empresas tendem a contar com custos de extração mais baixos e contratos de frete de longo prazo, enquanto pequenas e médias enfrentam maior exposição aos custos operacionais e logísticos.
A pressão já começa a provocar decisões operacionais. Segundo o conselheiro do Sindiextra, há redução de produção e replanejamento de investimentos em algumas empresas. Ele ressalta ainda que, diante de pátios cheios e interrupções operacionais, o risco de demissões não pode ser descartado.
É nesse ponto que a recuperação tributária ganha espaço na estratégia financeira: não como solução para os problemas estruturais da mineração, mas como uma possível fonte complementar de caixa em um ciclo de margens mais apertadas.
Para as empresas, a questão passa a ser menos “pagar menos impostos” e mais verificar se todos os créditos a que têm direito estão sendo efetivamente identificados e utilizados dentro das regras tributárias.
Em um setor no qual cada dólar adicional de frete reduz diretamente a margem da carga exportada, recursos que permaneceram fora do caixa podem assumir uma importância maior. A revisão tributária, nesse cenário, deixa de ser apenas uma questão fiscal e passa a integrar a discussão sobre eficiência financeira e sobrevivência de operações de maior custo.